Firmenwagen zuhause laden und abrechnen: das gilt seit 2026
 7 Min. Lesezeit
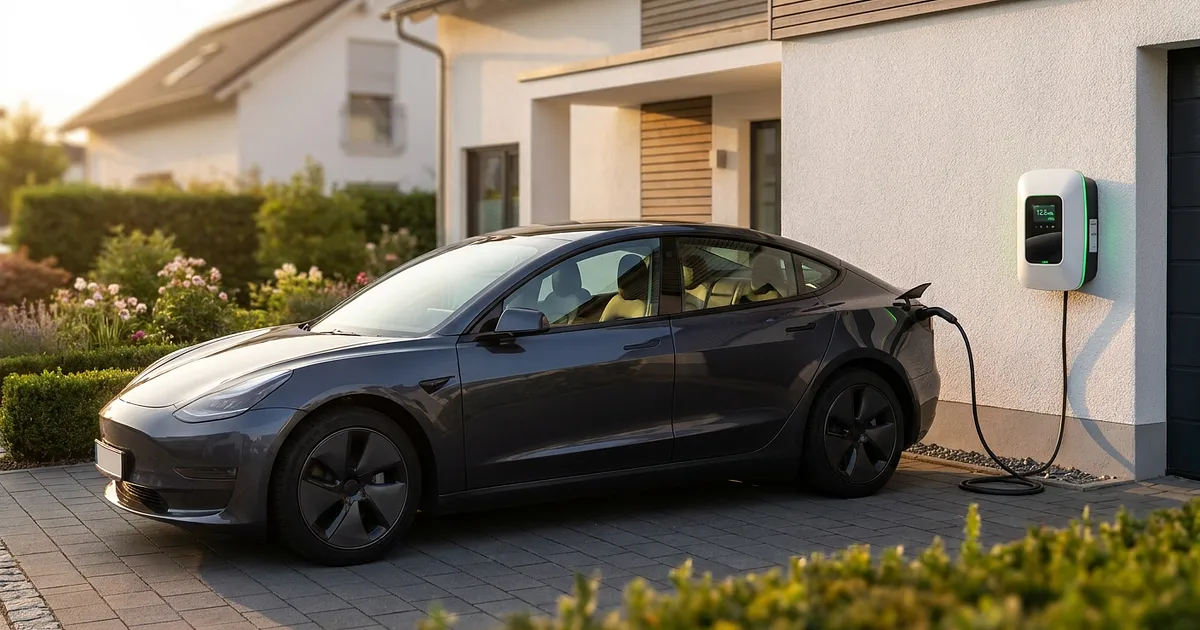
Zum 1. Januar 2026 hat sich beim Firmenwagen zuhause laden die Abrechnung komplett gedreht. Bis Ende 2025 konnte dein Arbeitgeber dir das Laden zuhause mit einem festen Monatsbetrag erstatten, ganz ohne Nachweis. Diese Pauschale ohne Beleg ist seit 1.1.2026 ersatzlos weg. Wer den geladenen Strom jetzt steuerfrei erstattet haben will, muss die kWh messen und belegen.
Stand: 07.08.2026. Dieser Beitrag ist allgemeine Information und keine Steuerberatung. Im Zweifel klärst du deinen Fall mit deinem Steuerberater oder dem Lohnbüro.
Was sich 2026 geändert hat
Der Auslöser ist ein neues BMF-Schreiben. Die alte Regel, den Ladestrom mit einem festen Monatsbetrag ohne jeden Beleg zu erstatten, gilt seit Jahresbeginn nicht mehr. Stattdessen zählt jetzt die tatsächlich geladene Kilowattstunde, laut Rödl & Partner (Stand: BMF-Schreiben vom 11. November 2025), gültig für die Jahre 2026 bis 2030.
Einen Übergangszeitraum gibt's nicht. Dezember 2025 war der letzte Monat nach altem Recht, ab Januar 2026 gilt nur noch der Nachweis. Wenn du also weiter die alte Pauschale abrechnest, riskierst du, dass das Finanzamt die Erstattung als steuerpflichtigen Lohn behandelt.
Früher: die monatlichen Pauschalen (bis Ende 2025)
Damit du siehst, was wegfällt: Bis zum 31.12.2025 durfte der Arbeitgeber feste Monatsbeträge steuerfrei erstatten, ohne dass du eine einzige Kilowattstunde belegen musstest. Die Höhe hing davon ab, ob du auch beim Arbeitgeber laden konntest.
| Fahrzeugtyp | mit Lademöglichkeit beim Arbeitgeber | ohne |
|---|---|---|
| reines Elektroauto | 30 € / Monat | 70 € / Monat |
| Plug-in-Hybrid | 15 € / Monat | 50 € / Monat |
Diese Werte stammen aus dem BMF-Schreiben vom 29.09.2020 und waren letztmalig für Dezember 2025 anwendbar, so Haufe (Stand: 29. September 2020). Bequem war das, weil niemand einen Zähler brauchte. Genau diese Bequemlichkeit ist jetzt vorbei.
So rechnest du seit 2026 ab: Zähler und Wahlrecht
Zwei Dinge musst du seit 2026 zusammenbringen. Erstens den Nachweis, zweitens die Wahl der Methode.
Den Nachweis führst du über einen gesonderten Stromzähler, der nur den Firmenwagen-Strom misst. Das kann ein stationärer oder ein mobiler Zähler sein, auch ein wallbox-interner oder fahrzeuginterner Zähler zählt.
Und jetzt der Punkt, den fast alle falsch verstehen: Dieser Zähler muss nicht eichrechtskonform sein. Eine MID-Pflicht gibt es nicht. Eichrecht greift erst, wenn Strom an Dritte verkauft wird. Hier geht's um deinen internen Nachweis gegenüber dem Arbeitgeber, und das ist etwas anderes, so die Steuerkanzlei stbkost (Stand: 2026).
Das Wahlrecht legst du pro Kalenderjahr fest, einheitlich. Ein Wechsel mitten im Jahr ist nicht drin. Du entscheidest dich also einmal: tatsächliche Stromkosten oder die neue Strompreispauschale.
Tatsächliche Kosten oder 34-Cent-Pauschale? (mit Rechenbeispiel)
Die tatsächlichen Kosten rechnest du aus deinem eigenen Haustarif mal den nachgewiesenen kWh. Wer einen teuren Tarif hat oder viel für Ökostrom zahlt, fährt damit oft besser.
Die Strompreispauschale ist die einfachere Variante. Sie liegt 2026 bei 34 Cent je nachgewiesener kWh. Die Zahl kommt nicht aus der Luft: Grundlage ist der durchschnittliche Haushaltsstrompreis des ersten Halbjahres 2025 laut Statistischem Bundesamt, 34,36 ct, abgerundet auf volle Cent. Sie gilt bis 2030 und wird jährlich neu festgesetzt, so die Kanzlei Rödl (Stand: 11. November 2025).
| Strompreispauschale | Tatsächliche Kosten | |
|---|---|---|
| Betrag 2026 | 34 ct je kWh | dein Haustarif je kWh |
| Aufwand | niedrig | höher, Tarifnachweis nötig |
| Lohnt sich bei | Standardtarif | teurem Tarif oder viel Ökostrom |
| Zähler nötig? | ja | ja |
Ein Rechenbeispiel macht den Unterschied deutlich. Angenommen, du lädst 300 kWh im Monat zuhause:
300 kWh mal 34 ct macht 102 € pro Monat, steuerfrei.
Früher gab's dafür pauschal fix 70 €. Wer regelmäßig zuhause lädt, holt mit dem Nachweis also spürbar mehr raus. Wie hoch deine Stromkosten zuhause überhaupt sind, kannst du in unserem Überblick zu den Ladekosten zuhause gegenrechnen.
Was in der Lohnabrechnung passiert
Steuerlich läuft das über zwei Paragrafen. Das kostenlose Laden direkt im Betrieb und die Überlassung einer Ladevorrichtung sind nach § 3 Nr. 46 EStG steuerfrei. Die Erstattung des Stroms, den du zuhause selbst bezahlt hast, ist steuerfreier Auslagenersatz nach § 3 Nr. 50 EStG, steuer- und sozialabgabenfrei, sofern die kWh belegt sind.
In der Praxis heißt das: Du reichst deinen Zählernachweis beim Lohnbüro ein, der Betrag läuft als steuerfreie Erstattung durch die Firmenwagen-Lohnabrechnung und taucht nicht als steuerpflichtiger Lohn auf. Ohne Beleg wird daraus schnell normaler Arbeitslohn, auf den Steuer und Sozialabgaben fällig werden.
Das ist übrigens unabhängig von der eigentlichen Dienstwagen-Versteuerung deines Elektroautos, also der 0,25-Prozent- oder 0,5-Prozent-Regel auf den Bruttolistenpreis. Die Strom-Erstattung ist eine eigene Position und ändert am geldwerten Vorteil des Fahrzeugs nichts.
Praktisch: Wallbox mit Zähler und Dokumentation
Am einfachsten wird der Nachweis mit einer Wallbox mit Zähler für den Dienstwagen. Sie misst den geladenen Strom automatisch, und viele Modelle exportieren die Werte direkt aus der App. Eine geeichte Variante brauchst du nicht, sie macht die Doku aber sauberer. Welche Geräte einen Zähler mitbringen, siehst du in unserem Wallbox-Vergleich.
Auch ohne feste Wallbox geht es, etwa mit einer mobilen Wallbox mit Zähler oder dem kWh-Zähler im Fahrzeug. Wichtig ist nur, dass der Zähler ausschließlich den Firmenwagen-Strom erfasst. Wenn du ohnehin über eine Installation nachdenkst, hilft dir unser Überblick zu Einbau und Anmeldung der Wallbox.
Eine Vorlage für die Abrechnung muss nicht kompliziert sein: eine schlichte Tabelle mit Datum, Zählerstand, geladenen kWh und dem Betrag reicht. Diese Monatsübersicht gibst du beim Arbeitgeber ab. Eine feste amtliche Vorlage gibt es nicht, dein Lohnbüro sagt dir, in welcher Form es die Abrechnung braucht.
Und wenn privat noch ein zweites E-Auto in der Einfahrt steht: Dafür läuft die Sache anders. Da kassierst du keine Arbeitgeber-Erstattung, sondern sicherst dir die THG-Quote als eigene, jährliche Einnahme, ganz unabhängig vom Firmenwagen.
Fazit
Die bequeme Pauschale ohne Nachweis ist Geschichte. Seit 2026 brauchst du einen separaten Zähler, aber keinen geeichten, und du entscheidest einmal im Jahr zwischen deinem echten Tarif und den 34 Cent pro kWh. Für viele bringt gerade der Nachweis mehr Geld als die alte Pauschale.
Wenn du sowieso eine Wallbox anschaffst, achte auf einen integrierten Zähler. Und wenn privat noch ein E-Auto in der Einfahrt steht, nimm die THG-Quote gleich mit.
Häufig gestellte Fragen
Brauche ich eine geeichte Wallbox für die Abrechnung?
Nein. Der Zähler für den Firmenwagen-Strom muss seit 2026 zwar vorhanden sein, aber nicht eichrechtskonform. Eine MID-Pflicht gibt es nicht. Eichrecht greift erst, wenn Strom an Dritte verkauft wird. Für deinen internen Nachweis gegenüber dem Arbeitgeber reicht ein separater, nicht geeichter Zähler.
Geht das auch ohne Wallbox an der Schuko-Steckdose?
Ja. Du kannst auch an der normalen Steckdose laden. Voraussetzung bleibt aber ein separater Zähler, der nur den geladenen Strom des Firmenwagens erfasst, zum Beispiel ein mobiler Zwischenzähler. Ohne diesen Nachweis ist die steuerfreie Erstattung seit 2026 nicht mehr möglich.
Gilt die Regel auch für Plug-in-Hybride?
Ja. Die Nachweispflicht seit 2026 und das Wahlrecht zwischen tatsächlichen Kosten und der 34-Cent-Pauschale gelten für reine Elektroautos und für Plug-in-Hybride. Früher gab es für Hybride niedrigere Monatspauschalen, diese Unterscheidung ist mit der alten Regel weggefallen.
Was ist mit meinem privaten E-Auto?
Für ein privates E-Auto bekommst du keine Arbeitgeber-Erstattung. Dafür kannst du die THG-Quote nutzen, eine jährliche Prämie, die jedem Halter eines reinen E-Autos zusteht. Sie ist komplett unabhängig vom Firmenwagen und von der Wallbox-Wahl.